
相続手続きのタイムライン — 期限を法令根拠つきで
計算ツール
相続の開始を知った日を入れると、各手続きの期限を時系列で表示します。 すべて条文の根拠を添えています。
基準日は「死亡日」ではなく「知った日」です
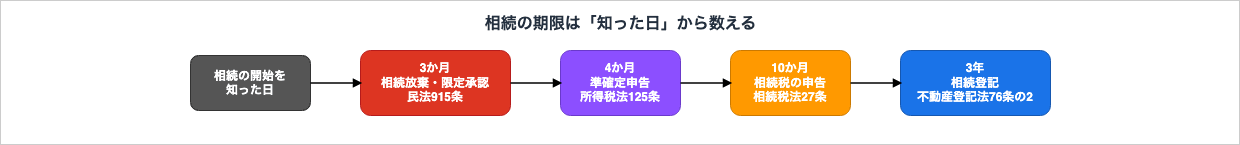
相続の主要な期限は、いずれも「自己のために相続の開始があったことを知った時」を 起算点とします(民法915条1項ほか)。
通常は死亡日と同じですが、疎遠だったなどの事情で後から知った場合は、 知った日を基準に数えます。先順位の相続人が放棄したことで自分が相続人になった場合も、 そのことを知った時が起算点です。
数え始めるのは「知った日の翌日」です
ここでもう一段細かい話をします。条文の書き方は3通りに分かれていますが、 数え始める日は同じになります。
| 条文 | 条文の書き方 |
|---|---|
| 民法915条1項 (相続放棄) |
「自己のために相続の開始があったことを知った時から三箇月以内」 |
| 所得税法125条1項 (準確定申告) |
「その相続の開始があつたことを知つた日の翌日から四月を経過した日の前日まで」 |
| 相続税法27条1項 (相続税の申告) |
「その相続の開始があつたことを知つた日の翌日から十月以内」 |
民法915条だけ「知った時から」となっていますが、 「時」から始まる期間は初日を算入しません(民法140条)。 結果として、どれも知った日の翌日から数えることになります。
そして月で定めた期間は、応当日の前日に満了します(民法143条2項)。 たとえば4月1日に知った場合、数え始めは4月2日、3か月後の応当日は7月2日なので、 相続放棄の期限は7月1日です。本ツールはこの計算を行っています。
戸籍の届出(死亡届など)だけは、戸籍法43条1項の特則で初日を算入します。 同じ相続の場面でも、死亡届と相続放棄では数え方が違うということです。 届出側の数え方は届出の期限早見で扱っています。
期限の一覧
| 期限 | 手続き | 根拠 |
|---|---|---|
| 7日 | 死亡届 | 戸籍法86条1項 |
| 3か月 | 相続放棄・限定承認 | 民法915条1項 |
| 4か月 | 所得税の準確定申告 | 所得税法125条1項 |
| 10か月 | 相続税の申告・納付 | 相続税法27条1項 |
| 1年 | 遺留分侵害額の請求 | 民法1048条 |
| 3年 | 相続登記の申請 | 不動産登記法76条の2第1項 |
3か月の期限がもっとも重要です
相続放棄・限定承認の3か月は、過ぎると選択肢が失われる点で他と性質が違います。
期間内に家庭裁判所へ申述しないと、単純承認したものとみなされます(民法921条2号)。 単純承認は、プラスの財産だけでなく借金などのマイナスの財産もすべて引き継ぐことを意味します。
財産の調査が3か月で終わらない場合は、期間の伸長を家庭裁判所に申し立てられます。 放棄するかどうか決められないまま期限を迎えそうなときは、この申立てを検討してください。
相続登記は2024年4月から義務になりました
不動産登記法76条の2により、2024年4月1日から相続登記が義務化されました。 不動産を取得したことを知った日から3年以内に申請する必要があります。
正当な理由なく怠った場合、10万円以下の過料の対象になります。
この義務化は施行日より前に発生した相続にも適用されます。 長く放置されている相続登記がある場合は、内容をご確認ください。
2024年4月より前の相続は「2027年3月31日」が期限です
施行前に発生していた相続については、経過措置が置かれています。 起算日を「知った日」または「施行日」のいずれか遅い日とする、という定めです (民法等の一部を改正する法律 附則5条6項)。
つまり、施行日より前に相続の開始を知っていた場合は2024年4月1日が起算日になり、 その3年後、2027年3月31日が期限ということになります。
何十年も前の相続で、まだ登記していない不動産がある場合はここに当たります。 古い相続ほど相続人が増えて手続きに時間がかかるため、早めにご確認ください。
遺産分割がまとまったら、そこからもう一度3年
期限は1回だけではありません。法定相続分で登記したあとに遺産分割が成立した場合、 その分割によって相続分を超えて所有権を取得した人は、 分割の日から3年以内に登記を申請する必要があります(76条の2第2項)。
「とりあえず法定相続分で登記したから終わり」ではない、という点にご注意ください。
期限に間に合わないときの「相続人申告登記」
遺産分割がまとまらず、3年以内に相続登記ができないことがあります。 このために用意されているのが相続人申告登記です(76条の3)。
登記官に対して「相続が開始したこと」と「自分が相続人であること」を申し出る制度で、 期間内に申し出れば申請義務を履行したものとみなされます(同条2項)。 持分を確定させる必要がなく、相続人が単独で申し出られます。
ただしこれは義務を果たしたとみなす制度であって、所有権の登記そのものではありません。 その後に遺産分割が成立したときは、あらためて登記の申請義務が生じます(同条4項)。 不動産の売却などには通常の相続登記が必要です。
正当な理由なく申請を怠った場合の10万円以下の過料は、 76条の2第1項・第2項と76条の3第4項のいずれについても定められています(164条1項)。
該当しない手続きもあります
本ツールは主要な期限を一律に表示しますが、状況によっては不要なものがあります。
- 準確定申告 … 故人に確定申告の義務があった場合に必要です。 給与のみで年末調整済みなら不要なことがあります
- 相続税の申告 … 遺産の総額が基礎控除の範囲内なら不要です。 ただし配偶者の税額軽減や小規模宅地等の特例を使って非課税にする場合は、 申告そのものは必要です
- 相続登記 … 不動産がなければ不要です
本ツールが行わないこと
相続税額の計算、遺産分割の方法、相続放棄の可否といった判断は行いません。
これらは財産の内容・相続人の構成・過去の贈与など個別の事情によって大きく変わり、 一般化した計算で答えを出せる性質のものではないためです。
本ツールの役割は、「いつまでに何を検討する必要があるか」を把握していただくことに 限っています。判断が必要な段階になったら、税理士・弁護士・司法書士など専門家にご相談ください。
最初に確認すること
期限のある手続きに入る前に、次の3点を把握すると全体の見通しが立ちます。
| 1. 相続人は誰か | 戸籍を出生から死亡まで遡って集めます。 把握していない相続人が判明することがあります |
|---|---|
| 2. 財産は何があるか | 不動産・預貯金・有価証券に加え、 借入金・保証債務などのマイナスの財産も確認します |
| 3. 遺言書があるか | 公正証書遺言は公証役場で検索できます。 自筆証書遺言は法務局の保管制度も確認します |
とくにマイナスの財産の把握が3か月の期限に直結します。 借金の有無が分からないまま3か月を過ぎると、単純承認とみなされます。
自筆の遺言書は開封しないでください
自筆証書遺言を見つけた場合、その場で開封してはいけません。 家庭裁判所の検認という手続きが必要です(民法1004条)。
封をされた遺言書を家庭裁判所以外で開封すると、 5万円以下の過料の対象になります。遺言が無効になるわけではありませんが、 手続き上の不備になります。
ただし法務局の自筆証書遺言書保管制度を利用している場合と、 公正証書遺言の場合は検認が不要です。
相続放棄は「してはいけないこと」があります
相続放棄を検討している間に、次の行為をすると 単純承認したものとみなされることがあります(民法921条1号)。
- 遺産の預貯金を引き出して使う
- 不動産や車を売却する
- 遺品を処分する(形見分けを含む場合があります)
- 被相続人の債務を遺産から支払う
放棄する可能性がある場合は、遺産に手を付けないのが原則です。 葬儀費用の支払いなど判断に迷う場面もあるため、早めに専門家にご相談ください。
期限を過ぎたらどうなるか
| 手続き | 期限を過ぎた場合 |
|---|---|
| 相続放棄 | 単純承認とみなされます。負債も引き継ぎます |
| 準確定申告 | 無申告加算税・延滞税の対象になります |
| 相続税の申告 | 無申告加算税・延滞税の対象になります。特例は期限後申告でも受けられますが、遺産分割の時期に要件があります(下記) |
| 相続登記 | 10万円以下の過料の対象になります |
配偶者の税額軽減と小規模宅地等の特例は、期限後申告でも適用を受けられます。 どちらも、対象となる申告書に期限後申告書を含めると定めています (相続税法19条の2第3項、租税特別措置法69条の4第7項)。
注意が要るのは遺産分割の時期です。どちらの特例も、 申告期限までに分割されていない財産には原則として適用されません。 申告期限から3年以内に分割された場合は、その財産にも適用できます (相続税法19条の2第2項、租税特別措置法69条の4第4項)。 分割がまとまらないまま期限が近づいている場合は、税理士にご相談ください。
関連するツール
情報の根拠
- 民法 第915条(相続放棄・限定承認)・第921条(法定単純承認)・第1048条(遺留分侵害額請求権の期間の制限)
- 所得税法 第125条(年の中途で死亡した場合の確定申告)
- 相続税法 第27条(相続税の申告書)・第19条の2(配偶者に対する相続税額の軽減)
- 租税特別措置法 第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)
- 不動産登記法 第76条の2(相続等による所有権の移転の登記の申請)・第76条の3(相続人である旨の申出等)・第164条第1項(過料)/民法等の一部を改正する法律(令和3年法律第24号)附則第5条第6項(施行前に開始した相続の経過措置)
- 戸籍法 第86条(死亡届)